存储芯片板块在经历了长达数月的强劲上涨后,正面临一轮力度显著的市场修正。
SNDK(SanDisk)作为本轮 AI 存储行情中最受关注的标的之一,在 2026 年 10 月 12 日的交易中收于 1,487.33 USD,单日跌幅达 5.97%,正式跌破 1,500 USD 整数关口。此前 SNDK 于 10 月 9 日尚收于 1,581.82 USD,短短一个交易日内市值蒸发约 150 亿美元。
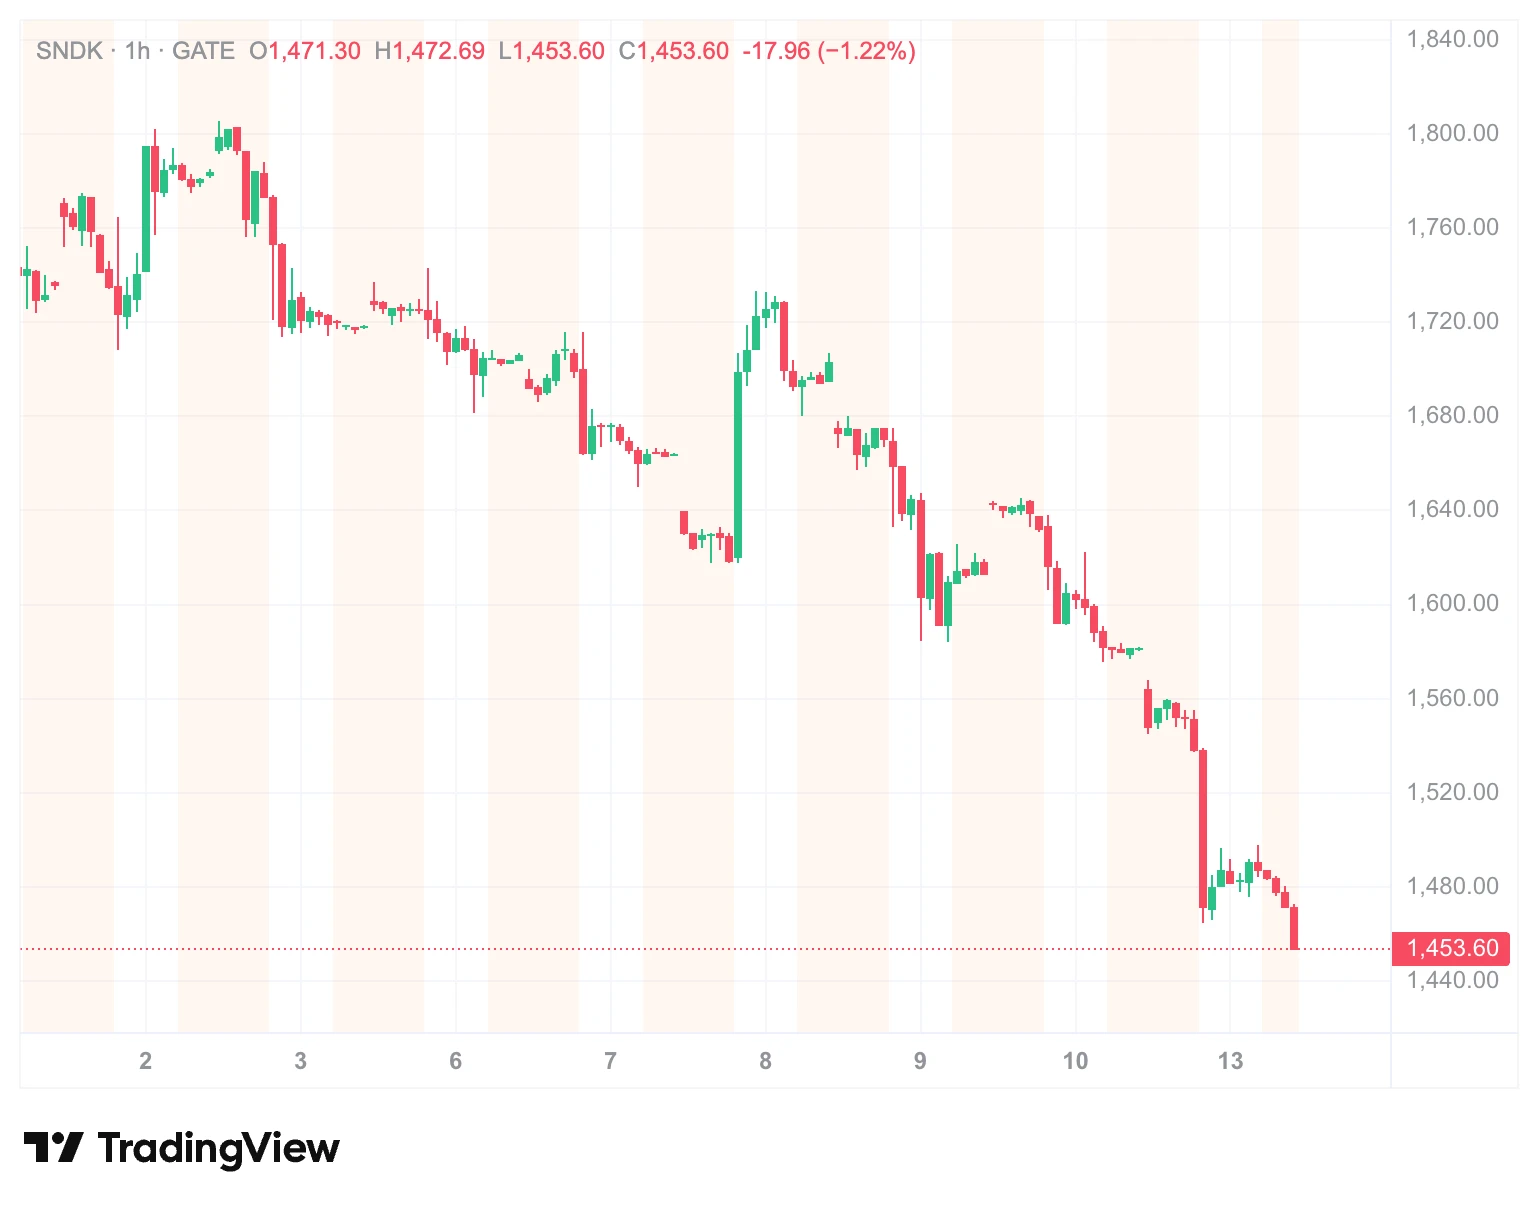
这一跌势并非孤立事件。美光科技同日下跌 3.88%,SK 海力士美存股下跌 4.02%,希捷科技下跌 3.80%,西部数据下跌 2.60%,存储五雄全面收黑。三家公司合计市值一度蒸发约 1,080 亿美元。
为何存储板块出现集体性抛售
本轮抛售的触发因素来自多重压力的叠加。
直接催化剂是中国存储厂商长鑫存储宣布在 4F² DRAM 架构上取得关键进展,并计划在年底前推出面向 AI 数据中心的服务器内存产品。市场担忧更强劲的竞争对手可能缓解此前导致存储价格飙升的供应紧张局面,从而对现有价格体系构成冲击。
与此同时,韩国市场在假期休市后面临补跌压力。三星与 SK 海力士此前宣布的合计约 400 亿美元史上最大规模回购计划提前终止,削弱了市场托底力量。KOSPI 指数当日大跌 3.65%,外资连续第五日净卖出,科技板块单日净卖出规模达 13 亿美元。
值得注意的是,SNDK 主营 NAND 闪存,并非长鑫存储 DRAM 产品的直接竞争对手,却成为本轮跌势最猛烈的个股。这反映出卖压已从 DRAM 端扩散至整个存储产业链,市场情绪的传导速度远超基本面变化的速度。
抛售压力中基本面是否出现实质恶化
从近期财务数据来看,SNDK 的经营状况并未出现明显恶化迹象。
2026 财年第三季度,公司实现营收 59.5 亿美元,同比增长 251%,环比增长 97%,大幅超出此前指引区间上限。数据中心业务收入同比增长 645%,成为核心增长引擎。
管理层在业绩沟通中明确表示,NAND 需求持续超过供给,预计 2027 年以后产能仍将维持分配制供应状态。公司全年收入达到 202 亿美元,同比增长 175%,毛利率较上年同期出现大幅扩张。
然而,市场的定价逻辑正在发生变化。投资者不再单纯关注当期业绩的强劲程度,而是开始提前定价 2027 至 2028 年产能扩张可能引发的供需格局逆转风险。正如 Pictet 的 Jon Withaar 所指出的,存储股“以当前盈利衡量估值便宜”,但“散户和快钱对冲基金追逐的是成长,而非价值”。
NAND 价格走势能否支撑当前估值逻辑
NAND 价格的走势是判断 SNDK 后市的核心变量之一。
进入 2026 年第三季度,NAND 合约价格延续上行趋势,环比涨幅接近 20%。机构预计第四季度 DRAM 和 NAND 合约价格仍将至少上涨 10% 和 15%,NAND Flash 整体合约价格将季增 15% 至 20%。
供给端的紧张格局同样提供了支撑。全球存储产能扩张周期通常长达 18 至 24 个月,新产能的实质释放预计需等到 2027 年底至 2028 年。IDC 预测 2026 年全球 NAND 供应同比增长仅 17%,而需求增速达 38%,供需缺口将持续扩大。
但也需关注涨价斜率的变化。NAND 价格第二季度环比涨幅为 70% 至 75%,而第三季度已收窄至接近 20%,第四季度的预期涨幅进一步回落至 15% 至 20% 区间。涨价速度的放缓意味着盈利增长的边际动力正在减弱,这对高估值成长股而言构成压力。
中国存储产能扩张将如何重塑竞争格局
中国存储厂商的产能扩张节奏是影响中期供需格局的关键变量。
长鑫存储在 DRAM 领域的 4F² 架构突破引发了市场对技术竞争格局的重新评估。有分析认为,该架构在单元设计上可能领先韩国巨头约两年。尽管长鑫目前主要聚焦 DRAM,但其技术进步所传递的信号——中国存储产业正在加速追赶——对整个存储板块的估值锚定产生了冲击。
业界普遍预测,中国存储芯片产能有望在 2026 年下半年至 2027 年逐步释放,届时将有效缓解全球存储供给紧张局面。这种供给端的结构性变化,将直接影响 SNDK 在 NAND 领域的定价权和市场份额预期。
后市需要关注哪些关键数据节点
SNDK 预计于 10 月 29 日公布最新季度财报,这将是验证基本面能否支撑当前估值的重要窗口。
在此之前,市场还将消化多项宏观数据。美国 PCE 物价指数与非农就业数据的公布节奏,将影响市场对利率路径的判断,进而作用于高估值科技板块的流动性环境。存储板块整体而言,NAND 合约价格的月度跟踪数据、主要厂商的产能规划更新以及中国存储厂商的量产进展,都是判断供需拐点是否临近的先行指标。
从技术面来看,1,400 USD 一线被部分市场参与者视为关键支撑位。该股 52 周价格区间为 120.96 USD 至 2,354.39 USD,当前价格处于区间中段偏上位置,但较近期高点已回落约 37%。年内累计涨幅仍达 566%,前期涨幅的消化过程可能尚未结束。
FAQ
Q1:SNDK 大跌 6% 的主要原因是什么?
A1:本轮下跌是多重因素叠加的结果。中国长鑫存储在 DRAM 技术上的进展引发竞争担忧,韩国市场假期后补跌,三星与 SK 海力士大规模回购计划提前终止,以及外资连续净卖出,共同造成了存储板块的集中抛售。
Q2:SNDK 当前价格是多少?
A2:根据 Gate 行情数据,截至 2026 年 10 月 13 日,SNDK 收于 1,487.33 USD,当日跌幅为 5.97%。
Q3:SNDK 的基本面是否已经恶化?
A3:从最新财报数据来看,公司营收和利润率仍处于强劲增长阶段。2026 财年第三季度营收达 59.5 亿美元,同比增长 251%。当前股价调整更多反映的是市场对未来供需格局的预期变化,而非当期基本面的恶化。
Q4:NAND 价格后续走势如何?
A4:机构预计第四季度 NAND 合约价格仍有 15% 至 20% 的环比涨幅空间,供给紧张格局预计延续至 2027 年。但涨价斜率已从上半年的高速增长逐步放缓,后续需关注中国产能释放节奏对价格的实际影响。
Q5:存储板块的“超级周期”是否已经结束?
A5:目前尚无明确证据表明超级周期已终结。供给端产能扩张周期较长,需求端 AI 数据中心对存储的结构性需求仍在增长。但市场定价已从单纯的成长叙事转向对周期持续性和盈利可持续性的审慎评估。
免责声明:以上内容(如有图片或视频亦包括在内)均为平台用户上传并发布,本平台仅提供信息存储服务,对本页面内容所引致的错误、不确或遗漏,概不负任何法律责任,相关信息仅供参考。
本站尊重他人的知识产权、名誉权等法律法规所规定的合法权益!如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到qklwk88@163.com,本站相关工作人员将会进行核查处理回复