半导体设备板块年内呈现明显结构性分化。当市场焦点集中于AI芯片设计端时,制造与封装环节的资本开支传导正在悄然改变设备商的订单曲线。据 Gate 股票行情数据显示,ACM Research(NASDAQ: ACMR,美东时间9月23日收盘)单日上涨6.42%至80.67美元,成交量约275万股,显著高于前一交易日。这并非一次孤立的情绪驱动,而是多重基本面信号在同一时点的集中释放。$ACMR
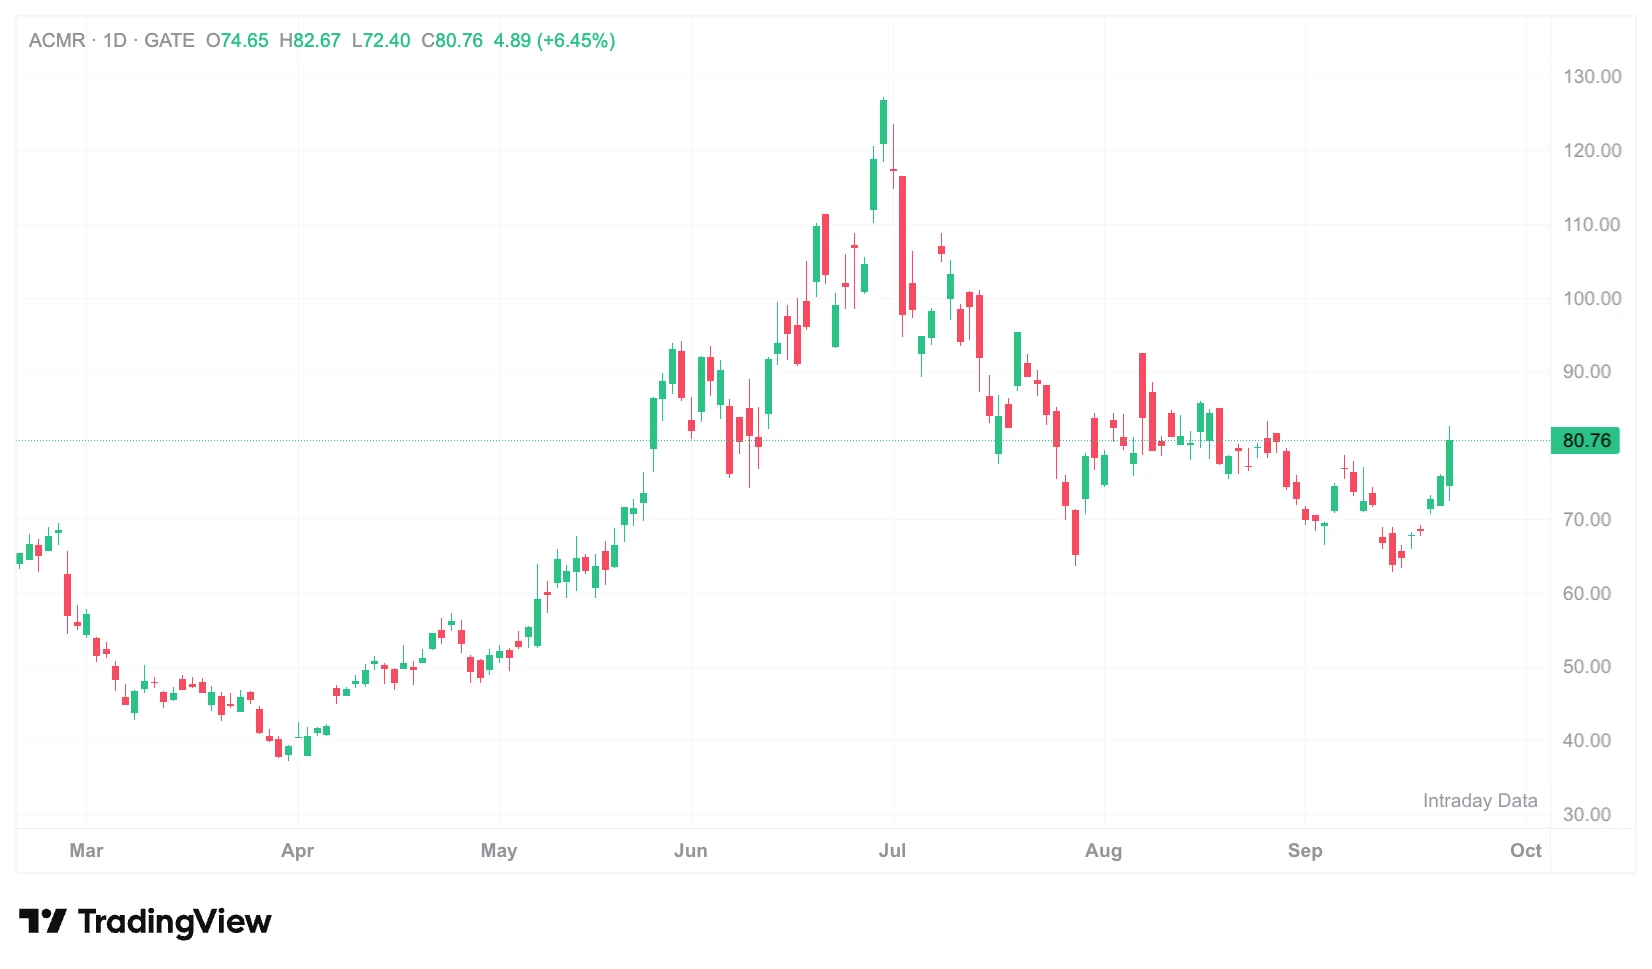
来源:Gate 股票行情
订单端数据优先:105%增速背后
ACMR旗下上海子公司披露,2026年上半年新签订单同比增长105%,增长覆盖存储、逻辑芯片和先进封装三大领域。公司预计整体毛利率维持在42%至48%区间。
这一数据的重要性在于:它并非来自AI概念的预期炒作,而是已经体现在合约层面的订单信号。二季度营收达到2.929亿美元,同比增长36%;总出货金额2.815亿美元,同比增长36.4%。其中ECP、炉管及其他技术收入同比增长167.7%至1.285亿美元,占总营收43.9%;先进封装收入(不含ECP,含服务与备件)增长153.3%至3,140万美元。
与此同时,公司非GAAP运营利润增长35.8%至5,630万美元,运营利润率维持在19.2%的水平。在收入高增长的同时保持运营利润率稳定,反映出产品结构优化正在发挥作用。
更值得关注的是客户集中度的显著改善。二季度单一10%以上客户仅剩一家(占营收12.7%),而去年同期有三家客户合计占营收49.9%。客户结构的分散化意味着订单增长的可持续性在增强,也降低了单一大客户资本开支波动的冲击风险。
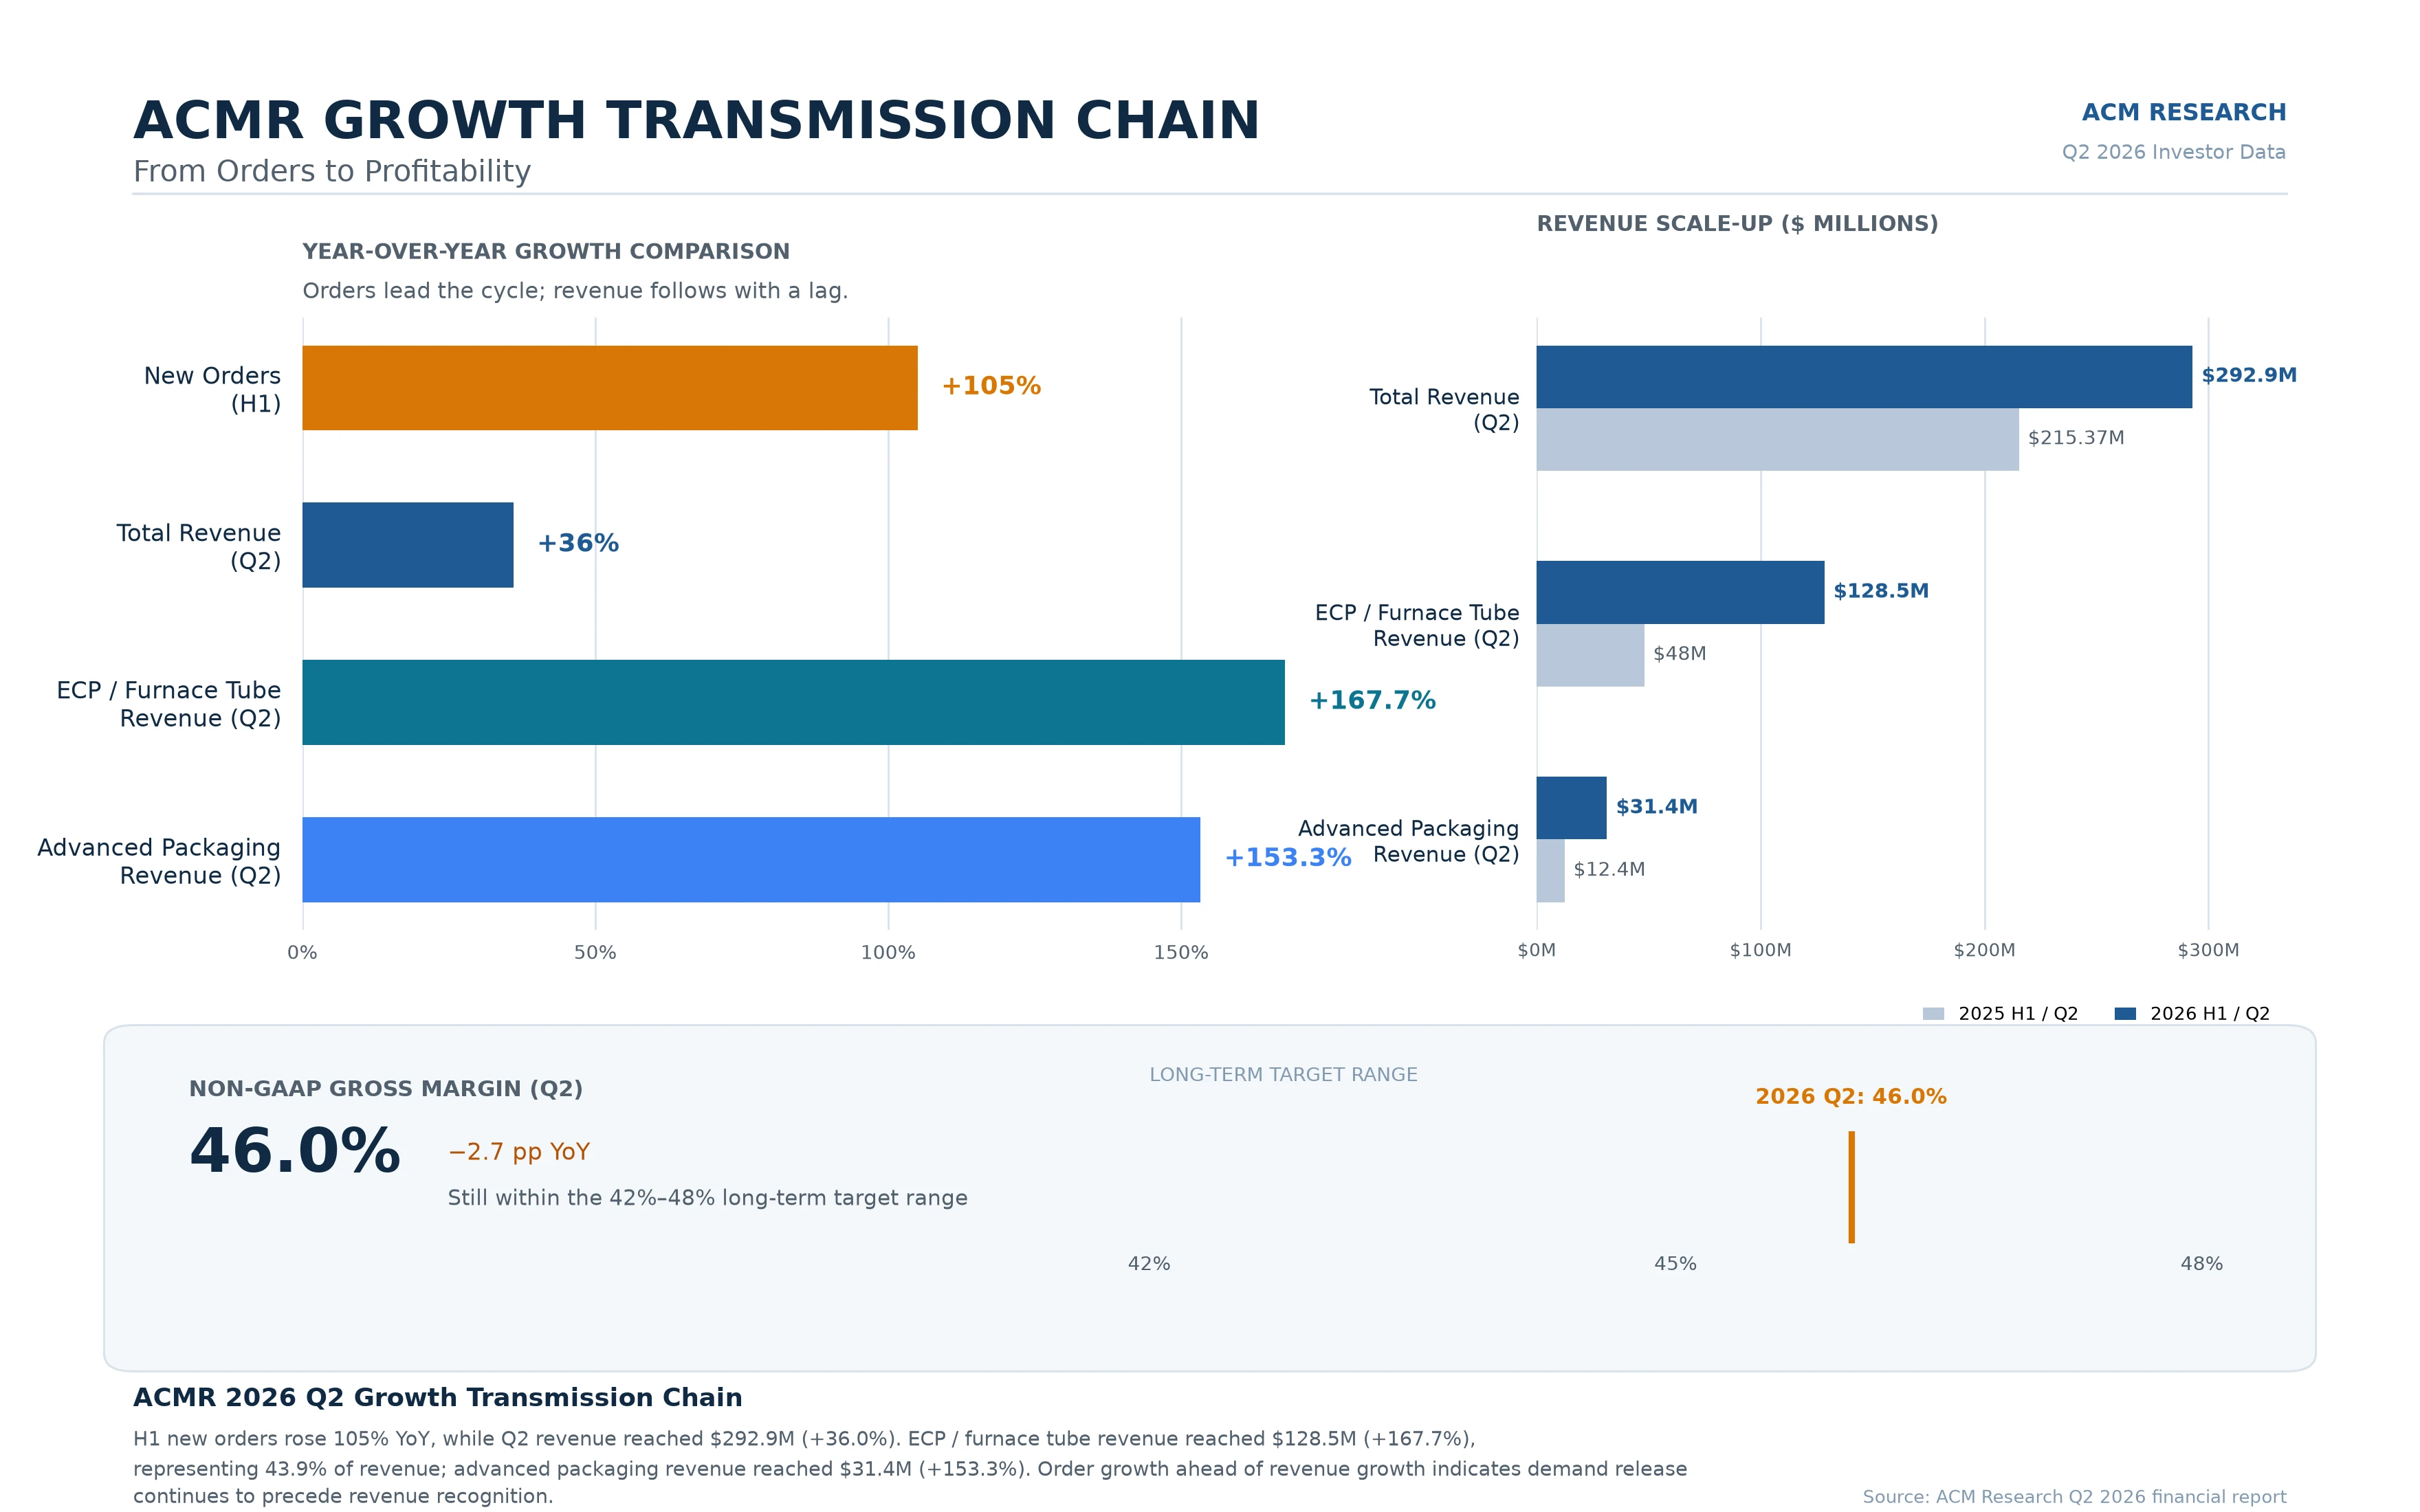
ACMR 增长传导链——从订单到利润
AI算力到设备订单的传导链条
理解ACMR此轮上涨,需要将其置于半导体设备行业整体景气周期中审视。
2026年第二季度全球半导体设备市场同比增长23%。台积电将全年资本支出上调至520亿至560亿美元,重点投向2纳米先进制程与AI芯片先进封装产线,年内已第二次上调全年业绩目标。SEMI数据显示,全球300mm晶圆厂设备支出预计2026年增长18%至1,330亿美元,2027年进一步增长14%至1,510亿美元。
国内维度,摩根士丹利最新报告显示,中国晶圆制造设备支出将从2026年的456亿美元增长至2027年的558亿美元和2028年的686亿美元,后两年同比增速均为23%。2026年中国晶圆设备国产化率约25%,较2024年的16%有明显提升,管制升级可能进一步加速国产设备的认证导入。
上述数据可以归结为一条清晰的传导路径:AI算力需求扩张,推动HBM和先进逻辑芯片扩产,进而拉动晶圆制造与先进封装资本开支,最终转化为半导体设备订单增长。ACMR的产品组合覆盖清洗、电镀(ECP)、炉管、PECVD及晶圆级/面板级封装设备,处于这条传导链的中游位置。
HBM与先进封装:产品进展验证需求落地
ACMR在先进封装领域的布局已从概念进入订单落地阶段。
公司高温SPM清洗技术面向GAA、DRAM和HBM等先进制造场景。其Ultra ECP ap-p水平面板级电镀设备已获得来自中国大陆既有先进封装客户的510×515mm量产订单,预计2027年上半年交付;同时获得亚洲一家领先面板制造商310×310mm评估设备订单,预计2026年第四季度交付。
HBM4量产潮正在对先进DRAM制程、Base Die与封装整合提出更高要求,从晶圆制造到后段封装均带来设备升级需求。ACMR已覆盖ECP、PECVD、炉管等关键环节,在HBM堆叠和先进封装工艺升级中具备参与条件。公司还于二季度完成了第2,000个电镀腔体的出货,相比2022年的500个和2025年的1,500个,装机基数呈加速增长态势。
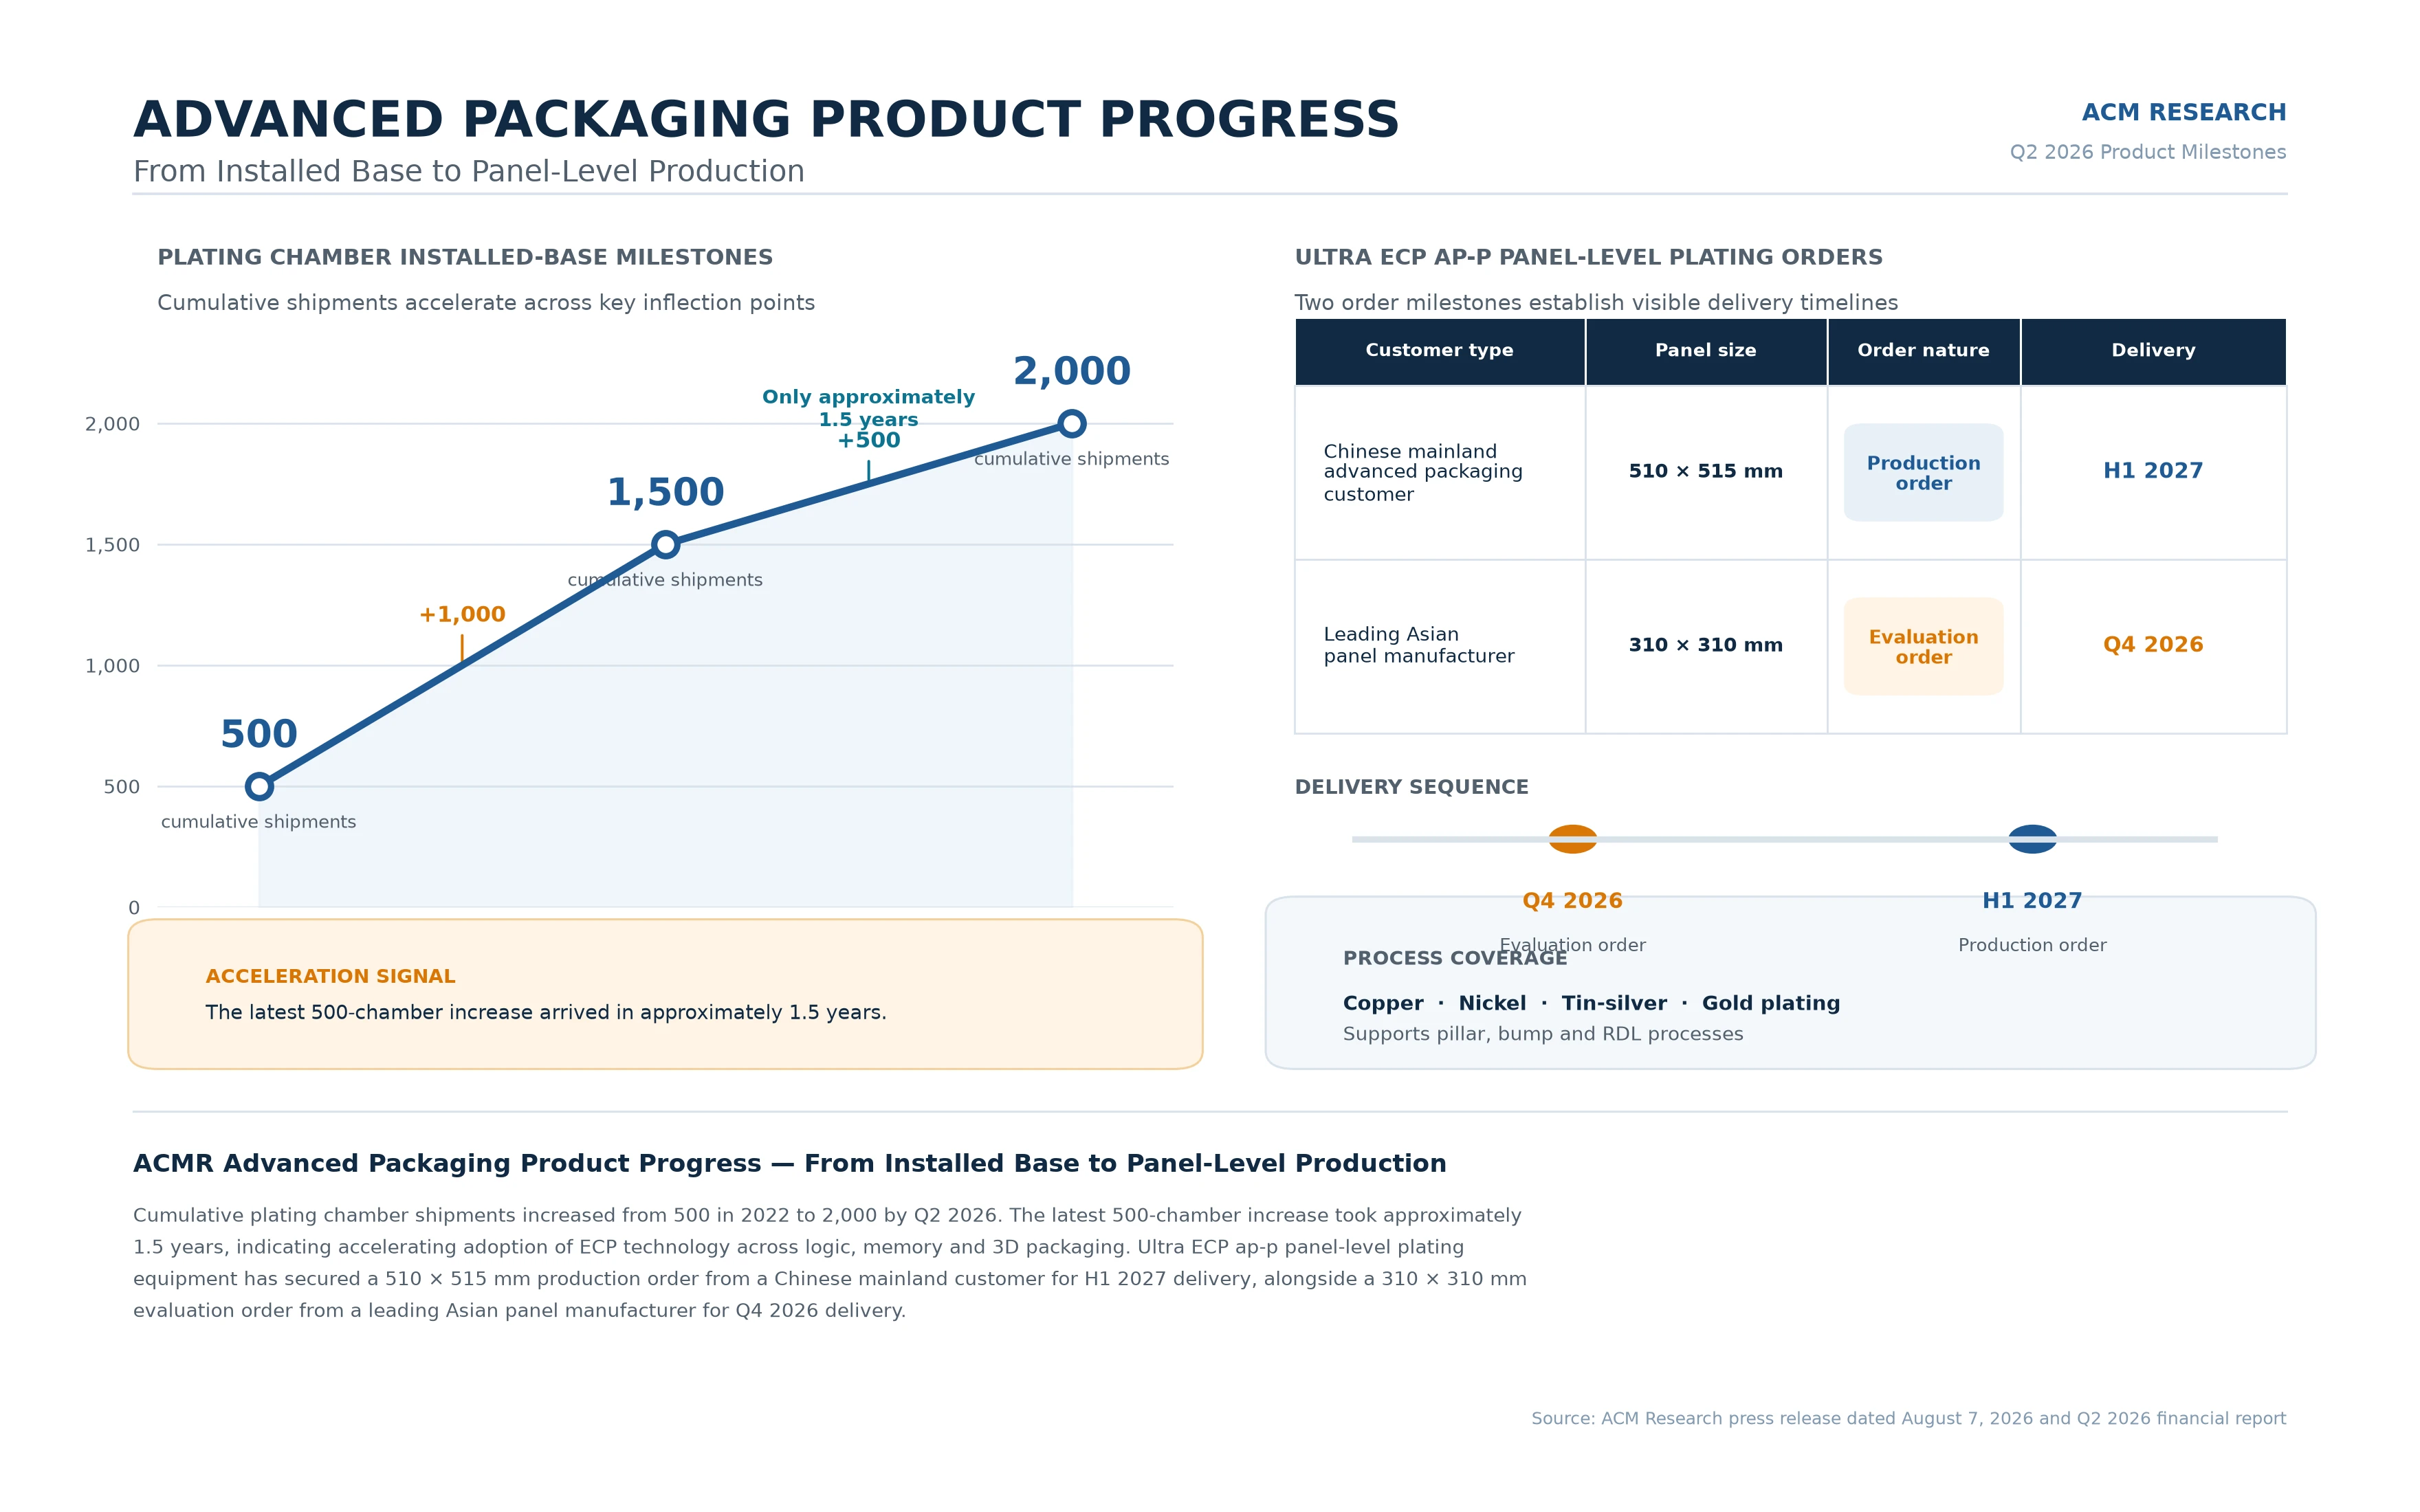
先进封装产品进展与电镀装机基数
需要关注的几个风险变量
在关注增长逻辑的同时,以下变量同样值得纳入分析框架。
毛利率方面,二季度非GAAP毛利率为46.0%,低于去年同期的48.7%,主要受产品组合和竞争因素影响。46%仍处于公司长期目标区间42%至48%的中位偏上水平,但后续毛利率能否稳定,取决于新产品放量节奏和产品结构的优化程度。
估值方面,按9月23日收盘数据,ACMR市盈率约37.8倍,52周价格区间为28.47至127.19美元。当前价位已隐含较高的增长预期,后续股价表现需要基本面持续验证。
运营层面,公司提示全球零部件短缺和交期延长可能影响下半年出货节奏和收入确认,运营费用同比增长23.9%,研发支出预计升至营收的16%至18%。此外,公司业务高度依赖中国大陆半导体制造市场,晶圆厂资本开支变化、出口管制政策及客户集中度仍是影响估值的重要变量。
ACMR 9月23日的6.42%涨幅,其基本面支撑在于上半年订单增长105%、ECP与先进封装收入分别同比增长167.7%和153.3%等已落地的经营数据。从行业层面看,AI算力需求向设备端的传导仍处于早期阶段——全球300mm晶圆厂设备支出连续两年双位数增长、中国设备国产化率从16%向25%快速攀升,这些趋势为ACMR这类处于产业链中游的设备供应商提供了结构性增长窗口。但投资者需要同时关注毛利率修复节奏、估值水平与供应链约束之间的平衡。
FAQ
Q1:ACMR 9月23日上涨6.42%的核心驱动是什么?
核心驱动是多重基本面信号的集中释放:上半年新签订单同比增长105%,ECP收入同比增长167.7%,先进封装收入同比增长153.3%,同时公司上调全年营收指引至11.25亿至11.75亿美元,暗示25%至30%的增长。订单端、收入端和指引端同步改善,构成了本轮上涨的基本面基础。
Q2:ACMR与HBM产业链的关联度有多高?
ACMR的高温SPM清洗技术直接面向HBM制造场景,其ECP电镀设备用于3D封装中的铜沉积工艺,PECVD设备覆盖薄膜沉积环节。公司已覆盖从清洗、电镀到封装的多个HBM关键工艺节点,但并非HBM设备的独家供应商,实际受益程度取决于客户在HBM产线上的设备选型决策。
Q3:中国半导体设备国产化对ACMR意味着什么?
2026年中国晶圆设备国产化率约25%,较2024年的16%提升明显。ACMR上海子公司在国内市场有较强的客户基础和产品认证优势,国产化率提升趋势有利于其在国内晶圆厂中获得更多订单份额。但需注意,公司同时面临来自北方华创等国内竞争对手的份额竞争。
Q4:ACMR当前估值是否偏高?
按9月23日收盘价80.67美元计算,市盈率约37.8倍。对于收入增速25%至30%、毛利率维持在42%至48%区间的设备公司而言,该估值处于合理偏上水平。后续估值消化需要收入增速持续兑现,尤其是新产品从评估阶段转入量产订单的节奏。
Q5:后续需要关注哪些关键数据?
建议重点关注以下节点:公司计划于10月初披露截至9月30日的在手订单情况;三季度毛利率能否维持或改善;先进封装设备(尤其510×515mm量产订单)的交付进展;以及中国主要存储厂商的资本开支计划执行情况。这些数据将直接影响市场对2027年增长预期的判断。
免责声明:以上内容(如有图片或视频亦包括在内)均为平台用户上传并发布,本平台仅提供信息存储服务,对本页面内容所引致的错误、不确或遗漏,概不负任何法律责任,相关信息仅供参考。
本站尊重他人的知识产权、名誉权等法律法规所规定的合法权益!如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到qklwk88@163.com,本站相关工作人员将会进行核查处理回复