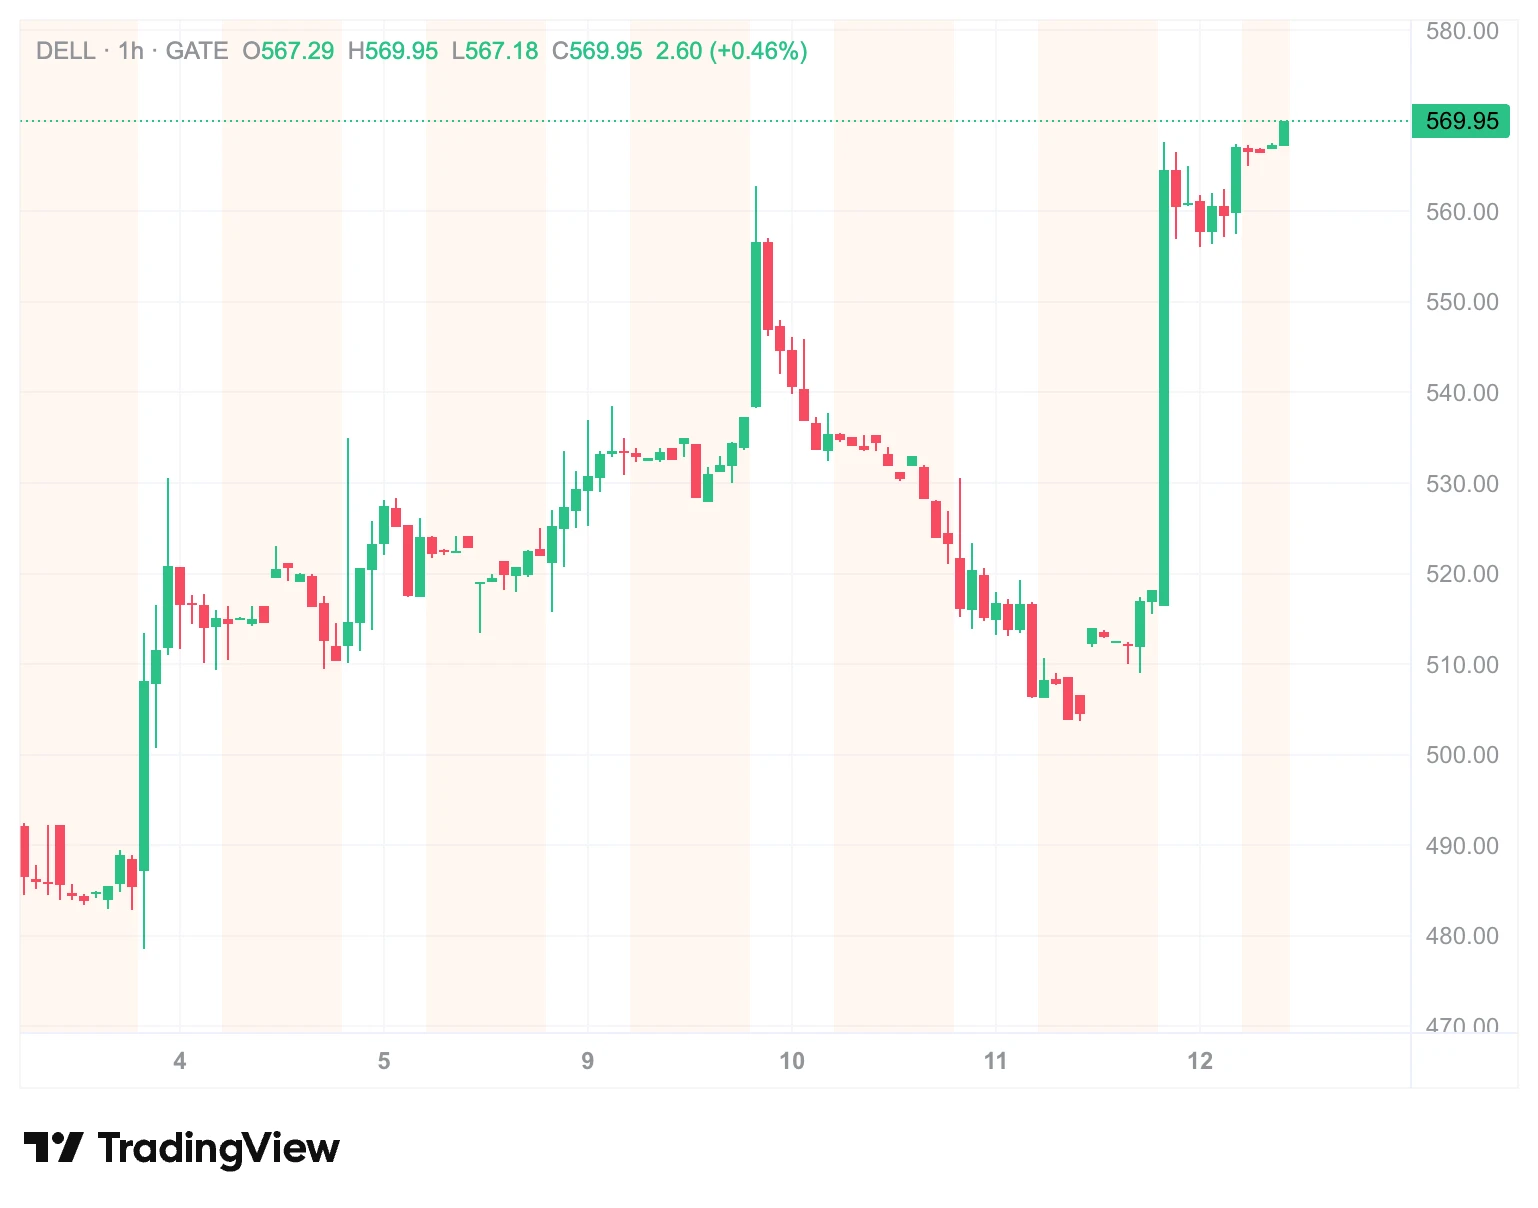
2026 年 9 月 11 日,DELL 收涨 11.98%,报 567.29 美元,刷新历史高点。单日市值增加约 385 亿美元,总市值突破 3,600 亿美元。DELL 年初至今累计涨幅 354.78%,在标普 500 成分股中排名第三。
直接触发来自加拿大皇家银行资本市场首次覆盖并给予“跑赢大盘”评级,目标价 640 美元。但真正支撑评级的是:截至 2027 财年第二季度末,AI 服务器积压订单达 950 亿美元,较上一季度 513 亿美元近乎翻倍。
市场为什么愿意给一家硬件厂商重新定价?
DELL 过去估值框架建立在周期之上。营收与宏观同步,企业削减 IT 预算时,PC 和通用服务器采购被推迟,市场给予低市盈率、股息驱动、缺乏成长溢价。
AI 基础设施改变了物理约束:电力密度、散热、高速互联要求传统数据中心架构无法满足。DELL 在浸没式液冷、高速布线和机架级集成上的专利,使其从按单组装方转向复杂系统架构设计方。当客户最稀缺的是“能交付的算力”而非最低价格,议价权发生结构性偏移。市场支付的溢价,买的是这种议价权的持续性。
订单积压 950 亿美元意味着什么?
积压订单是可预期收入的存量池。截至二季度末,AI 服务器积压订单 950 亿美元,确认收入 164 亿美元,二季度新获订单 609 亿美元——一个季度订单量与之前三个季度总和相当。
订单来源也在扩散。过去四个季度累计约 1,320 亿美元 AI 订单中,企业客户突破 6,500 家,过去三个季度新增 3,300 家,六个月增幅超 60%。需求正从超大规模云服务商和“新云”公司,向主权国家和传统企业蔓延。
订单可见性时间维度拉长,部分企业客户要求未来四年供应承诺,DELL 无法全部满足。管理层将全年营收指引上调 250 亿美元至 1,920 亿美元中值,隐含同比增幅约 70%。
传统服务器为什么也在爆发?
容易被忽视的是,DELL 传统服务器及网络业务二季度营收 105 亿美元,同比增长 122%,增速超过 AI 计算。这来自三条需求线交汇。
数据中心现代化更新释放刚性需求:客户安装库中约 120 万台第 14 代或更早服务器待升级,下月出货的第 18 代整合比为 12 至 14 台旧机换一台新机。安全与合规构成第二条驱动:后量子密码学等新标准落地,迫使金融机构和政府加速替换。第三条来自 AI 智能体工作负载对 CPU 算力的新增消耗,推理向边缘和企业本地迁移,通用计算需求同步上升。
三条线叠加,DELL 增长叙事并不完全依赖 AI 单一变量。
利润率的矛盾如何解释?
这是最大争议。基础设施解决方案集团营业利润率从 FY2026 第四季度 14.8% 降至 FY2027 第一季度 10.5%,同期 AI 优化服务器收入同比激增 757%。AI 服务器在 ISG 收入中占比从 18.2% 升至 55.6%,但其毛利率仅中个位数。
结构性原因在成本传导时间差。DELL 以固定价格记录订单,生产时才支付组件费用。英伟达将 2027 年初交付系统价格上调超 15%,大量积压订单定价发生在涨价前。DRAM 和 NAND 供应紧张放大压力——三星和 SK 海力士库存不足 10 天,HBM 在 DRAM 晶圆产能中占比从 2020 年 2% 升至 2026 年约 25%。
另一面是规模效应。最新指引运营支出占收入仅 8%,为 42 年最高效率,六年前为 20%。存储业务提供缓冲:自有 IP 存储软件和服务含量高,第二财季连续第十个季度两位数增长,全年存储收入增加 25 亿美元。
AI 服务器低毛利率是结构性的,但绝对毛利额扩张部分抵消利润率下行。关键变量是企业客户组合占比能否在积压订单转化中提升——企业买家为相同芯片支付价格高于超大规模云服务商。
供应链瓶颈是增长的天花板还是缓冲?
DELL 首席运营官表述直接:“限制因素依然如旧。就是 DRAM,DRAM,DRAM,其次是 NAND,NAND,NAND”。CPU、光模块、光收发器和 T-Glass 等也供应受限。
管理层判断,明年供需缺口将加剧而非缓解。供应量略增,相对需求信号非常有限。
供应链约束短期限制收入确认速度,但构成准入门槛。DELL 的核心竞争力不在于获得更多组件,而在于将有限“黄金级”元器件整合为可交付系统。RBC 将供应链能力描述为“竞争护城河”,供应波动加剧时客户依赖反而上升。
这形成不对称风险:AI 资本开支放缓,积压订单提供缓冲;资本开支继续加速,供应能力决定收入上限,但不会导致份额流失。
当前估值反映了多少预期?
截至 9 月 11 日收盘,DELL 滚动市盈率约 32.92 倍,远期市盈率预估约 20.13 倍。对硬件集成商并不便宜,但远期市盈率与增速指引之间存在张力。
卖方定价分歧明显。伯恩斯坦目标价 650 美元,RBC 640 美元,高盛 570 美元,瑞银维持 500 美元中性。Yahoo Finance 汇总平均目标价约 564 美元,与当前股价几乎持平,最高 735 美元。广发证券 6 月已将评级从买入下调至持有,理由是估值压力上升。
分歧核心在对“周期性”的判断。若 AI 基础设施支出是多年期结构性周期,当前估值仍偏低;若是一轮强度超预期的资本开支周期,远期市盈率压缩不可避免。看空者担忧,当运营杠杆反转的季度到来,估值下修幅度可能超预期。
FAQ
DELL 的 AI 服务器积压订单具体是多少?
截至 2027 财年第二季度末为 950 亿美元,二季度新获订单 609 亿美元,过去 12 个月累计约 1,320 亿美元。
DELL 当前市盈率处于什么水平?
滚动市盈率约 32.92 倍,远期市盈率约 20.13 倍。高于传统硬件商,低于纯软件或 AI 原生公司。
ISG 利润率下降的主要原因是什么?
产品组合向低毛利率 AI 服务器倾斜,叠加英伟达 GPU 和 DRAM 成本上涨。DELL 以固定价格记录订单,组件采购在生产阶段,成本传导存在时间差。
DELL 存储业务扮演什么角色?
存储是利润率主要缓冲器。自有 IP 存储含较多软件和服务收入,毛利率显著高于硬件集成。第二财季存储营收增长 26%,连续第十个季度两位数增长。
AI 资本开支放缓对 DELL 影响多大?
积压订单提供约 950 亿美元收入缓冲,对应多个季度确认周期。若资本开支结构性放缓,新订单增速将率先下降,而非当期收入。传统服务器更新和存储需求构成额外分散化因素。
免责声明:以上内容(如有图片或视频亦包括在内)均为平台用户上传并发布,本平台仅提供信息存储服务,对本页面内容所引致的错误、不确或遗漏,概不负任何法律责任,相关信息仅供参考。
本站尊重他人的知识产权、名誉权等法律法规所规定的合法权益!如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到qklwk88@163.com,本站相关工作人员将会进行核查处理回复