2026 年 10 月 12 日,今日韩国股市开盘。据 Gate 股票行情数据显示,SK 海力士股价今日下跌 3.2%,暂报 1,627,000 韩元,约合 1,220 美元。这一价格相较 6 月下旬创下的 2,987,000 韩元历史高点,累计回撤幅度已接近 45%。
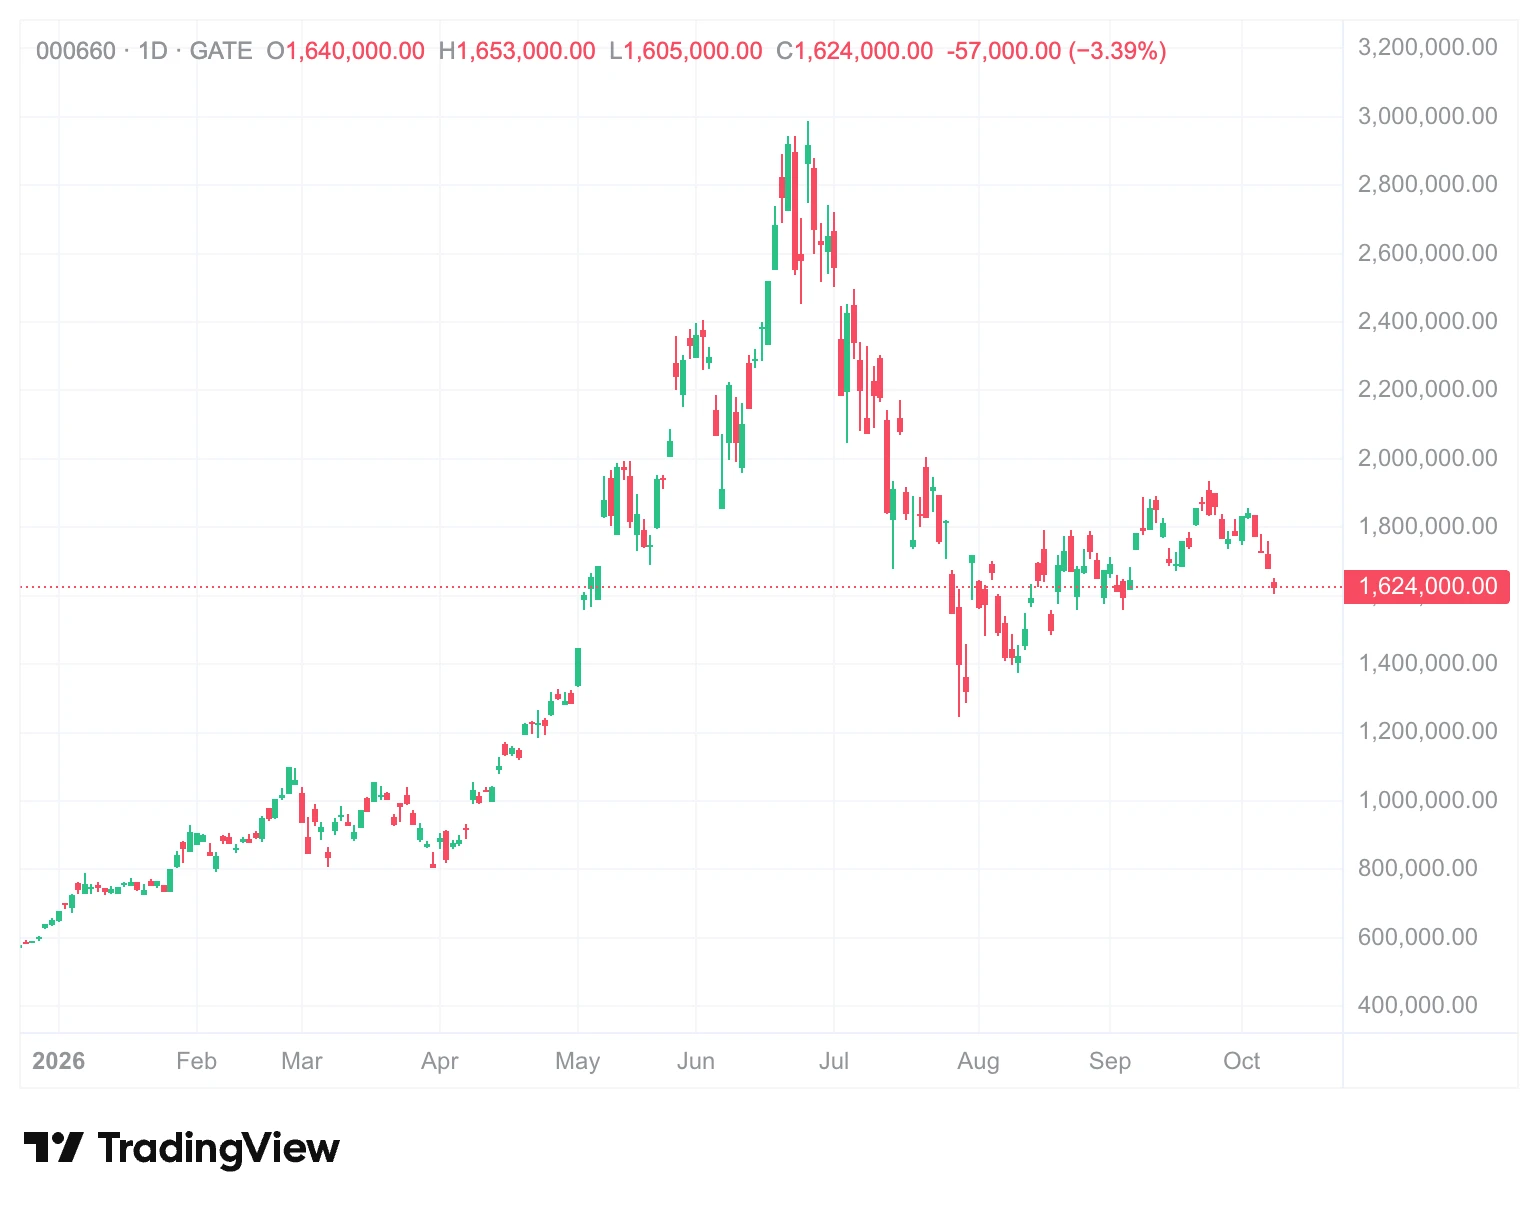
下跌并非孤立事件。韩国综合股价指数同期走弱,三星电子亦录得约 1% 的跌幅。更值得关注的是资金面的变化:9 月以来,外资在韩国主板市场累计净卖出约 20.31 万亿韩元,其中 SK 海力士一只股票就被净卖出 12.01 万亿韩元,外资持股比例降至 2023 年 5 月以来最低水平。
这轮抛售的触发因素包括获利了结压力、美债收益率回升,以及市场对 AI 资本开支可持续性的重新审视。但问题的核心在于:当业绩仍在创纪录时,股价为何持续背离?
业绩新高与股价回调的背离从何而来
SK 海力士 2026 年第二季度交出了上市以来最强财报。营业收入 79.32 万亿韩元,营业利润 60.54 万亿韩元,同比增幅分别达到 257% 和 557%,营业利润率升至 76%。上半年累计营收首次突破 100 万亿韩元。
然而,二季度营收和营业利润均低于市场此前预期——市场预期营收约 84 万亿韩元、营业利润约 64 万亿韩元,实际数据分别低了约 5.6% 和 5.4%。对于一只在过去一年内经历了数倍涨幅的股票而言,“超预期”是股价继续上攻的必要条件,而“不及预期”则足以触发获利了结。
更深层的背离来自估值与盈利周期的错配。当前 SK 海力士的追踪市盈率约为 11 倍,前瞻市盈率已降至 5 倍以下。从静态估值看,股价并不昂贵。但半导体股票的交易逻辑从来不是“便宜就该涨”,而是“边际变化决定方向”。当外资判断盈利增速的峰值正在过去,即便绝对盈利仍在增长,资金也会提前离场。
HBM4 的量产领先能否转化为持续定价权
SK 海力士在 HBM4 上的进展是当前最核心的基本面支撑。
2026 年 7 月,公司完成全球首款 12 层 HBM4 的量产交付,产品进入英伟达下一代 Vera Rubin 平台。该产品数据传输通道从 1,024 条增至 2,048 条,带宽提升一倍,能效较前代提升超过 40%。据行业机构预测,SK 海力士 2026 年将占据全球 HBM4 市场约 54% 的份额,三星电子约为 28%,美光约为 18%。
但领先地位并非没有裂缝。三星的追赶速度正在加快。Counterpoint Research 数据显示,三星 HBM 收入份额从 2026 年一季度的 21% 攀升至二季度的 33%,同期 SK 海力士从 58% 降至 50%,两家差距在一个季度内从 37 个百分点收窄至 17 个百分点。
三星的垂直整合结构——涵盖存储器、晶圆代工与先进封装——使其在 HBM4 基片工艺上具备更低的内部协调成本。SK 海力士的优势在于与英伟达的深度协同和更早的量产窗口,但这种先发优势的“护城河”宽度,取决于三星的良率爬坡速度。目前三星 HBM4 良率已从量产初期的不足 60% 提升至约 80%,差距正在缩小。
供需缺口能否撑住当前估值
从行业总量看,HBM 的供需格局仍然偏紧。
瑞银预测 2026 年 HBM 需求同比增长 90%,达到约 331 亿 Gb;2027 年再增长 77%,达到约 587 亿 Gb。高盛预计存储供应短缺将持续至 2028 年,2026 至 2028 财年 HBM 市场规模分别达到 560 亿、1,160 亿和 1,680 亿美元。
需求侧的驱动力正在从“训练”向“推理”延伸。AI 服务器单机 DDR5 需求在 1.5 TB 至 4 TB 之间,企业级 SSD 需求为 4/8 TB 并逐步向 8/16 TB 提升。这种需求结构的拓宽意味着,即便 GPU 出货增速阶段性放缓,存储的“含量提升”逻辑仍能提供缓冲。
但供需缺口的利好能否传导至股价,取决于一个关键变量:市场是否已将 2027 年的乐观预期充分定价。花旗预计 HBM4 12 层产品价格将从 2026 年约每 Gb 2 美元上涨至 2027 年的 4 至 5 美元,涨幅 100% 至 150%。如果这一价格路径兑现,当前 5 倍的前瞻市盈率确实偏低。但若三星产能释放快于预期,定价权的天平可能发生倾斜。
机构的分歧点在哪里
当前市场对 SK 海力士的分歧,集中在盈利峰值的时间判断上。
IBK 投资证券预计公司第三季度营业利润将达到 75.1 万亿韩元,营业利润率进一步升至 78.4%,并维持 400 万韩元的目标价,理由是当前估值存在低估。Mirae Asset Securities 的预测相对保守,预计三季度营业利润约 73 万亿韩元。
看空一侧的逻辑则聚焦于资金结构的变化。三星电子与 SK 海力士合计 55 万亿韩元的回购计划,是过去数月支撑股价的重要力量,但回购弹药预计在 10 月中旬耗尽。届时,韩国股市的边际买盘将几乎完全依赖外资的回流意愿,而外资的回归又以中东局势缓和、美债收益率下行为前提。
这意味着,SK 海力士的短期股价走势,更大程度上取决于宏观流动性条件,而非 HBM 的微观供需。
哪些变量将决定下一步方向
历史高点与当前价之间的差距,本质上是市场对“周期位置”的重新定价。以下几个变量的走向,将决定这一差距是继续扩大还是逐步收敛。
- 三星 HBM4 的量产节奏。如果三星在 2026 年底前将 HBM4 良率稳定在 85% 以上并实现大规模出货,SK 海力士的定价权将面临实质性侵蚀。反之,若三星产能爬坡延迟,供需偏紧的格局将为 SK 海力士提供更长的盈利窗口。
- AI 资本开支的兑现程度。瑞银预计全球 AI 资本开支 2027 年将达到约 1.4 万亿美元,其中九成增量来自内存成本上涨。这一预测隐含了对存储价格的强假设。如果超大规模厂商的资本开支指引出现下修,存储链的估值将首先承压。
- 外资流向的拐点信号。韩国交易所数据显示,外国投资者今年从韩国股市撤出约 1,310 亿美元,规模在亚洲主要市场中居首。外资持股比例能否止跌回升,是判断股价能否获得持续性买盘的关键观测指标。
在这些变量给出明确方向之前,SK 海力士的股价更可能呈现宽幅震荡格局,而非单边趋势。业绩的绝对水平仍在高位,但驱动股价的边际力量已经发生了变化。
FAQ
SK 海力士今日的股价是多少?
截至 2026 年 10 月 12 日开盘,SK 海力士股价约 1,627,000 韩元,较前一交易日下跌约 3.2%。
SK 海力士的历史最高价是多少?
历史高点为 2026 年 6 月下旬创下的 2,987,000 韩元,当前价格较高点回撤约 45%。
SK 海力士二季度业绩如何?
2026 年第二季度营业收入 79.32 万亿韩元,营业利润 60.54 万亿韩元,营业利润率 76%,均创单季历史新高。
HBM4 对 SK 海力士意味着什么?
HBM4 是面向英伟达 Vera Rubin 平台和 AMD 下一代加速器的核心存储组件。SK 海力士于 2026 年 7 月完成全球首款 12 层 HBM4 量产交付,预计 2026 年占据该市场约 54% 的份额。
外资为何持续卖出韩国半导体股票?
主要原因是上半年大幅上涨后的获利了结,以及美债收益率回升背景下资金回流美元资产。9 月 1 日至 10 月 2 日,外资净卖出 SK 海力士 12.01 万亿韩元。
免责声明:以上内容(如有图片或视频亦包括在内)均为平台用户上传并发布,本平台仅提供信息存储服务,对本页面内容所引致的错误、不确或遗漏,概不负任何法律责任,相关信息仅供参考。
本站尊重他人的知识产权、名誉权等法律法规所规定的合法权益!如网页中刊载的文章或图片涉及侵权,请提供相关的权利证明和身份证明发送邮件到qklwk88@163.com,本站相关工作人员将会进行核查处理回复